Widerstandskraft mit Nebenwirkungen
Wiederstandskraft mit Nebenwirkungen
Politische Unsicherheiten prägen erneut das Marktumfeld. Die schwierige Lage der Republikaner vor den US-Zwischenwahlen schürte Sorgen über weitere Militäraktionen im Nahen Osten. Zugleich notierten die Ölpreise wieder nahe ihren Höchstständen vom März, obwohl sich der Schiffsverkehr durch die Straße von Hormus offenbar verbessert hat. Auch der Krieg in der Ukraine und die Unruhen in Frankreich zeigen, wie fragil das geopolitische Umfeld bleibt. Politische Spannungen führen nicht zwangsläufig zu wirtschaftlichen Verwerfungen oder höherer Volatilität. Dennoch ist das Risikopotenzial gestiegen. Vor allem der Ölpreis verbindet Geopolitik, Inflation und Geldpolitik.
Robustes Wachstum, hartnäckige Inflation
Die höheren Energiekosten halten die Inflation kurzfristig über den Zielwerten der Zentralbanken. Gleichzeitig zeigt sich die Wirtschaft bemerkenswert widerstandsfähig. Unternehmensumfragen lassen bislang kaum Beeinträchtigungen erkennen. In den USA liegt das Wachstum sogar über dem langfristigen Trend. Eine wichtige Stütze sind die hohen Investitionen in KI-Kapazitäten. Sie haben dazu beigetragen, dass die Profitabilität globaler Unternehmen Rekordwerte erreicht hat. Ende September lag ihre Eigenkapitalrendite bei 22 Prozent (Quellen: MSCI ACWI1, Rothschild & Co, Bloomberg). Die robuste Konjunktur hat jedoch eine Kehrseite: Sie begrenzt den Spielraum für Zinssenkungen. Zudem stellt sich die Frage, wie nachhaltig das derzeitige Gewinnwachstum ist.
Zinserwartungen erscheinen realistischer
Inflationsrisiken und hohe Unternehmensrenditen haben die Zinserwartungen im Jahr 2026 deutlich steigen lassen. Sowohl die Europäische Zentralbank als auch die US-Notenbank haben mit Zinserhöhungen begonnen; die Bank of England könnte folgen. Damit hat sich das Bild gegenüber dem Jahresbeginn gewandelt. Damals rechneten die Märkte noch mit sinkenden Leitzinsen. Nach unserer Einschätzung spiegeln die Zinserwartungen das wirtschaftliche Umfeld inzwischen weitgehend angemessen wider. Weitere Rückgänge erscheinen jedoch ebenso plausibel wie ein weiterer Anstieg. Im Oktober gaben die Anleiherenditen sogar leicht nach, obwohl die Ölpreise hoch blieben. Die Märkte reduzierten die Zahl der künftig erwarteten Zinsschritte etwas.
Höhere Zinsen bleiben das wahrscheinlichere Szenario
Vor diesem Hintergrund hat sich der Zinsausblick grundlegend verändert. Noch zu Jahresbeginn rechneten viele Marktteilnehmer mit sinkenden Leitzinsen. Heute erscheint das Gegenteil wahrscheinlicher. Solides Wachstum, niedrige Arbeitslosigkeit und eine weiterhin erhöhte Kerninflation sprechen dafür, dass die Notenbanken an ihrem restriktiven Kurs festhalten. Die Europäische Zentralbank und die US-Notenbank haben ihre Leitzinsen zuletzt weiter angehoben. Zusätzliche Zinsschritte im kommenden Jahr können nicht ausgeschlossen werden.
Bemerkenswert ist dabei, wie gelassen die Aktienmärkte auf den Anstieg der Renditen reagiert haben. Die Erklärung liegt in den Fundamentaldaten: Solange Wirtschaftswachstum und Unternehmensgewinne überzeugen, können höhere Zinsen zumindest teilweise kompensiert werden. Die Gewinnerwartungen vieler Unternehmen entwickeln sich weiterhin positiv.
KI-Boom rechtfertigt einen genaueren Blick
Die Gewinne globaler Unternehmen könnten 2026 um über 20 Prozent steigen und damit mehr als doppelt so stark wie ursprünglich erwartet (Quellen: MSCI ACWI1, LSEG Datastream, I/B/E/S2). Ein solches Tempo ist außergewöhnlich und meist nur nach schweren wirtschaftlichen Einbrüchen zu beobachten. Wichtigster Treiber ist KI. Im Mittelpunkt stehen bislang der Ausbau der Infrastruktur für große Sprachmodelle und die hohe Profitabilität der beteiligten Unternehmen. Der tatsächliche Mehrwert von KI außerhalb des Technologiesektors muss sich jedoch erst noch beweisen. Die Erwartungen an den Einsatz in alltäglichen Geschäftsprozessen erscheinen ambitioniert. Sollten sie sich nicht erfüllen, könnten die heutigen Gewinne und Margen weniger nachhaltig und Aktien teurer sein, als es zunächst scheint. Insgesamt bleiben wir konstruktiv. Die robuste Wirtschaft und das starke Gewinnwachstum sprechen weiterhin für Aktien. Gleichzeitig mahnen geopolitische Risiken, hartnäckige Inflation und offene Fragen zum langfristigen KI-Nutzen zur Vorsicht.
Die Markterwartungen haben sich von EZB-Zinssenkungen (%) zu weiteren Erhöhungen verschoben

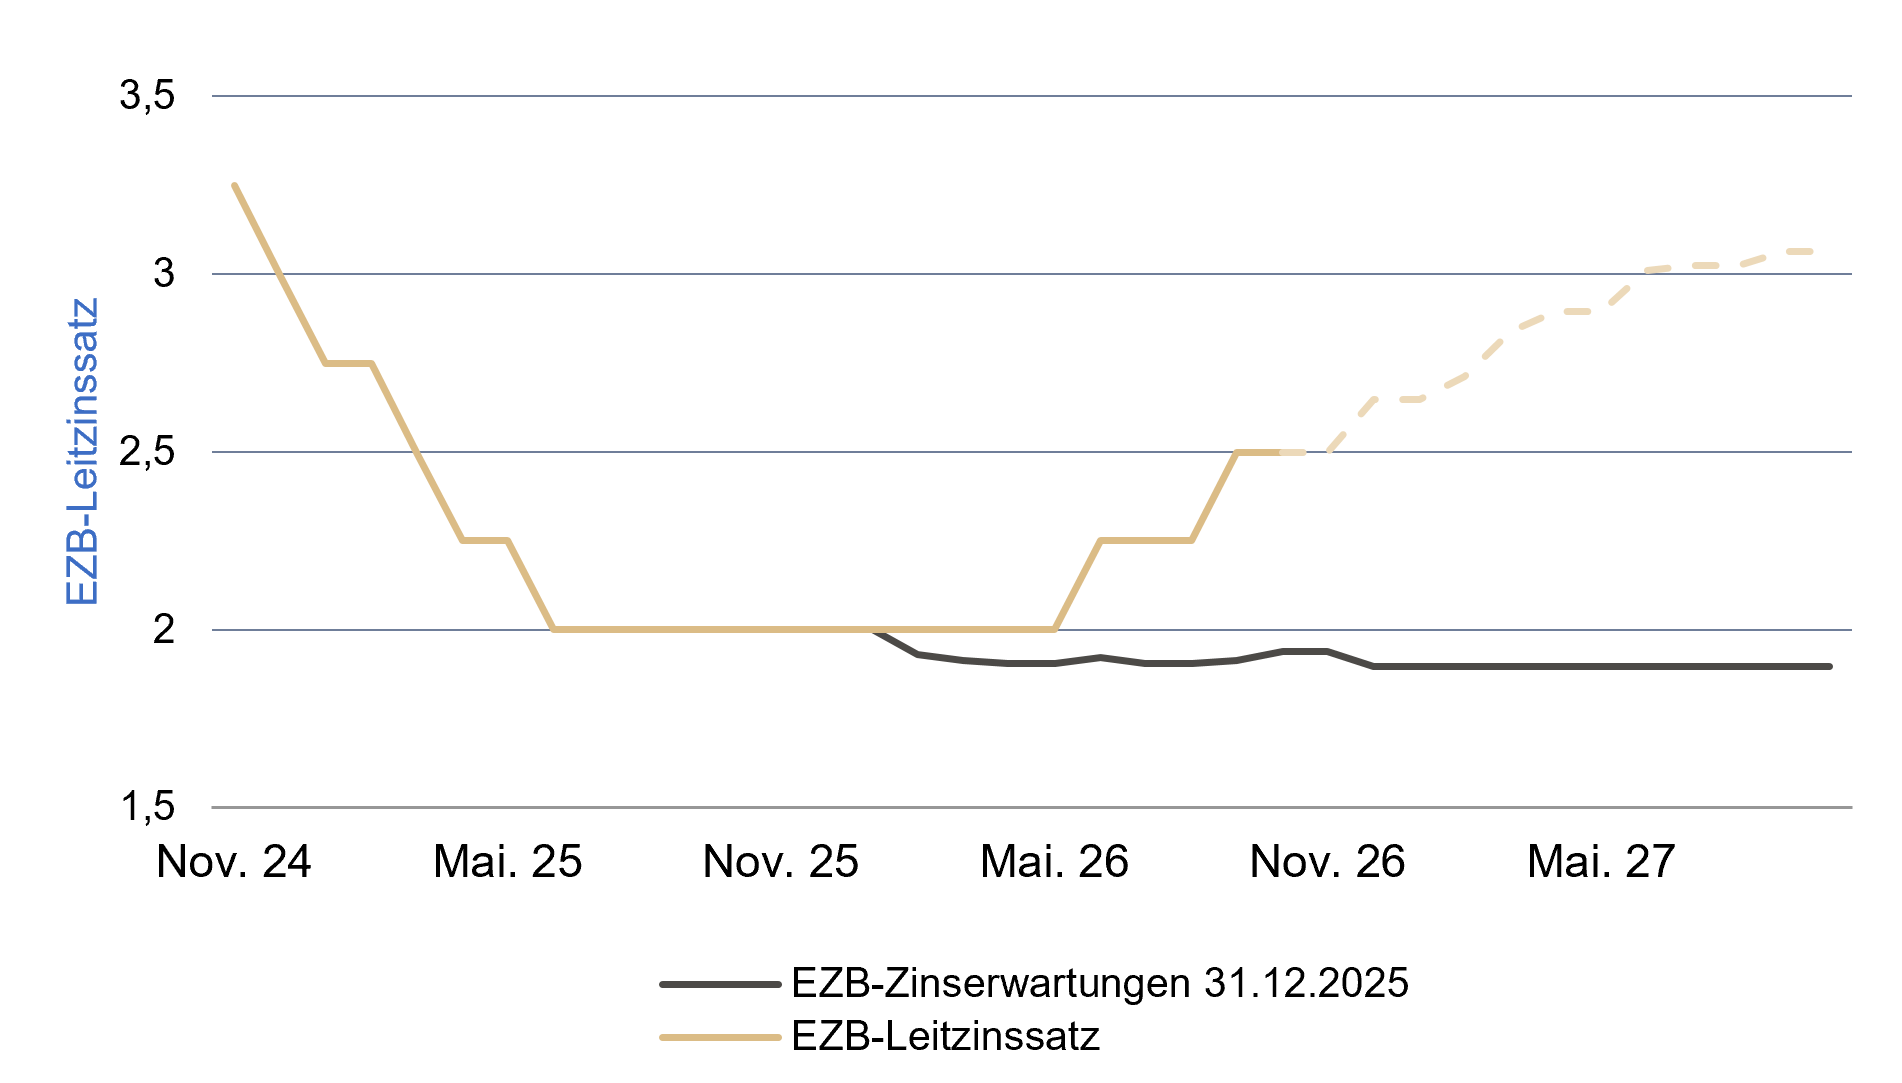
Quellen: Rothschild & Co, Bloomberg, 31.10.2026
Portfoliokommentar
Der Oktober war an den Aktienmärkten erneut von einer Rotation zwischen Regionen und Sektoren geprägt. Vor dem Hintergrund steigender Ölpreise entwickelten sich europäische Aktien deutlich besser als US-Aktien. Zudem zählten vor allem defensive Sektoren wie Energie, Basiskonsumgüter (nicht-zyklischer Konsum) und Gesundheitswesen zu den Gewinnern. Dagegen blieben Aktien mit Bezug zur Künstlichen Intelligenz sowie Titel mit höherer Abhängigkeit von der konjunkturellen Entwicklung zurück. Die US-Berichtssaison unterstrich zwar die Stärke des Halbleitersektors, gleichzeitig beschäftigten Zweifel an der Nachhaltigkeit des Wachstumstrends die Märkte weiterhin.
Die doppelte Rotation belastete unsere Aktienportfolios und führte im Monatsverlauf zu einer leicht negativen Wertentwicklung. Gleichzeitig gingen die Renditen erstklassiger Staatsanleihen zurück, was zu steigenden Anleihekursen führte und unsere Anleiheportfolios unterstützte. Darüber hinaus profitierten die Portfolios von ihrer überdurchschnittlichen Qualität im Unternehmensanleihebereich, da sich die Renditeaufschläge von Anleihen geringerer Bonität deutlich ausweiteten.
Sektorentwicklungen des Bloomberg World Large & Mid Cap Price Return Index im Oktober 2026 (EUR)
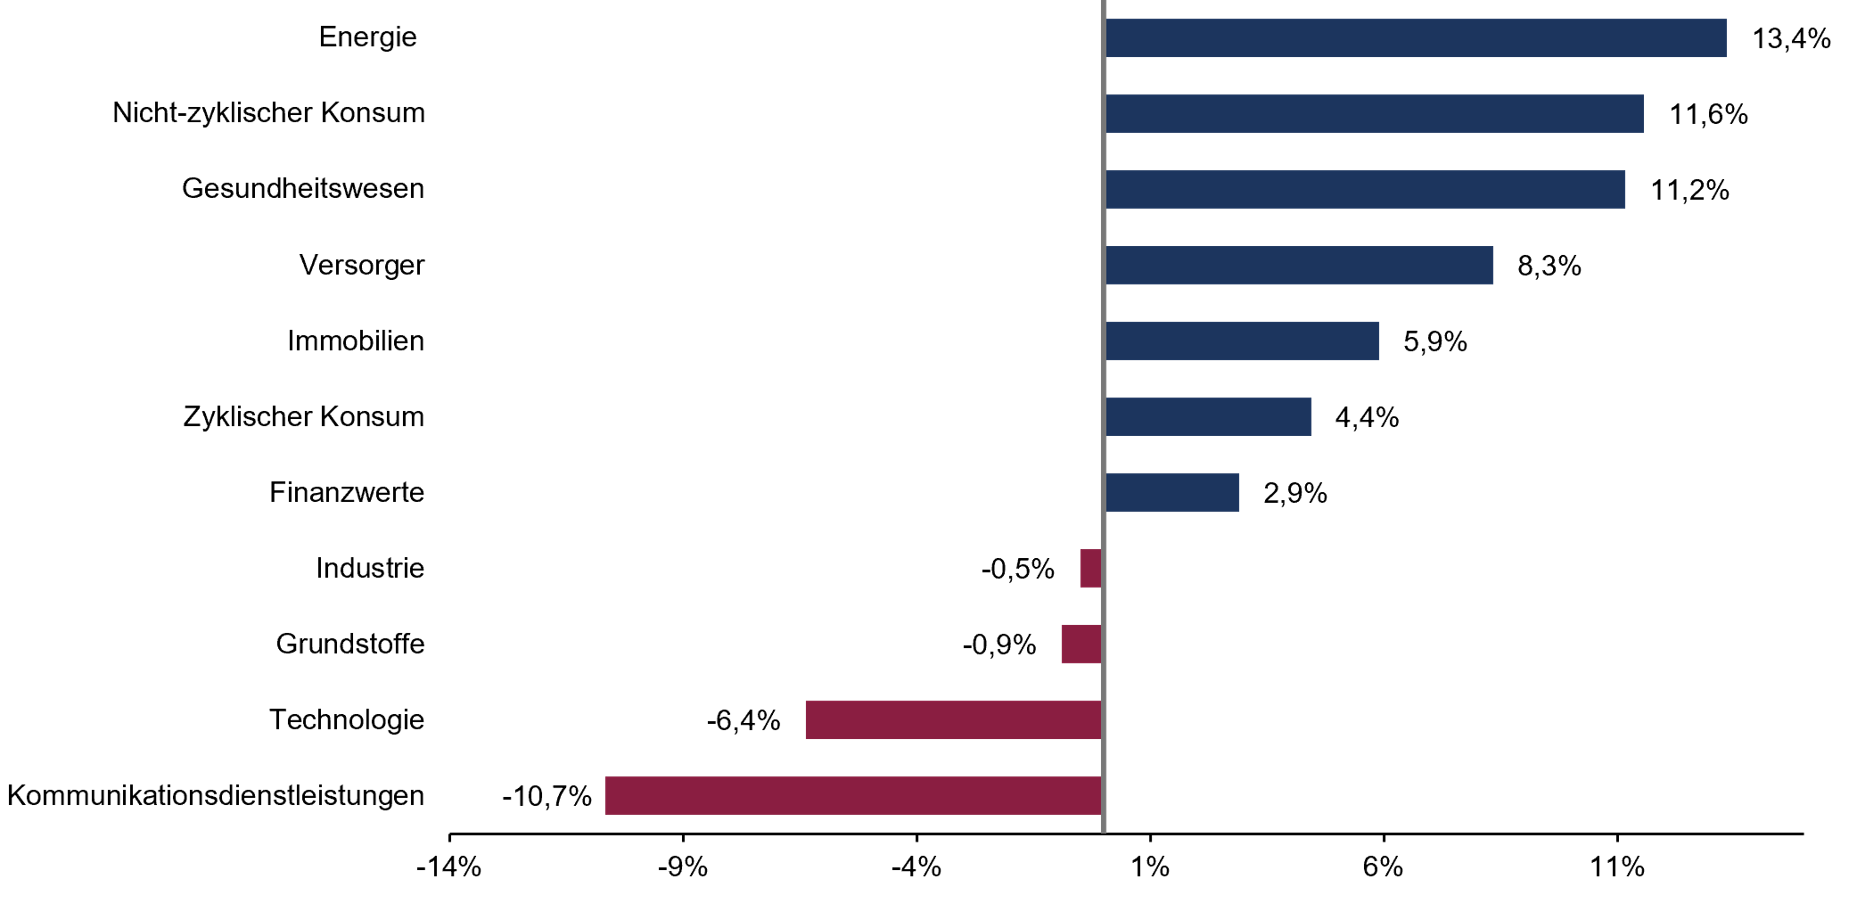
Quelle: Bloomberg, Rothschild & Co, 30.09.2026 bis 31.10.2026. Der Bloomberg World Large & Mid Cap Price Return Index bildet rund 85 % der global investierbaren Aktienmarktkapitalisierung über Large- und Mid-Cap-Unternehmen aus Industrie- und Schwellenländern ab. Aufgrund einer positiven Performance in der Vergangenheit kann nicht auf zukünftige Erträge geschlossen werden.
Halbleiterunternehmen liefern voraussichtlich auch in den nächsten beiden Jahren ein starkes Gewinnwachstum
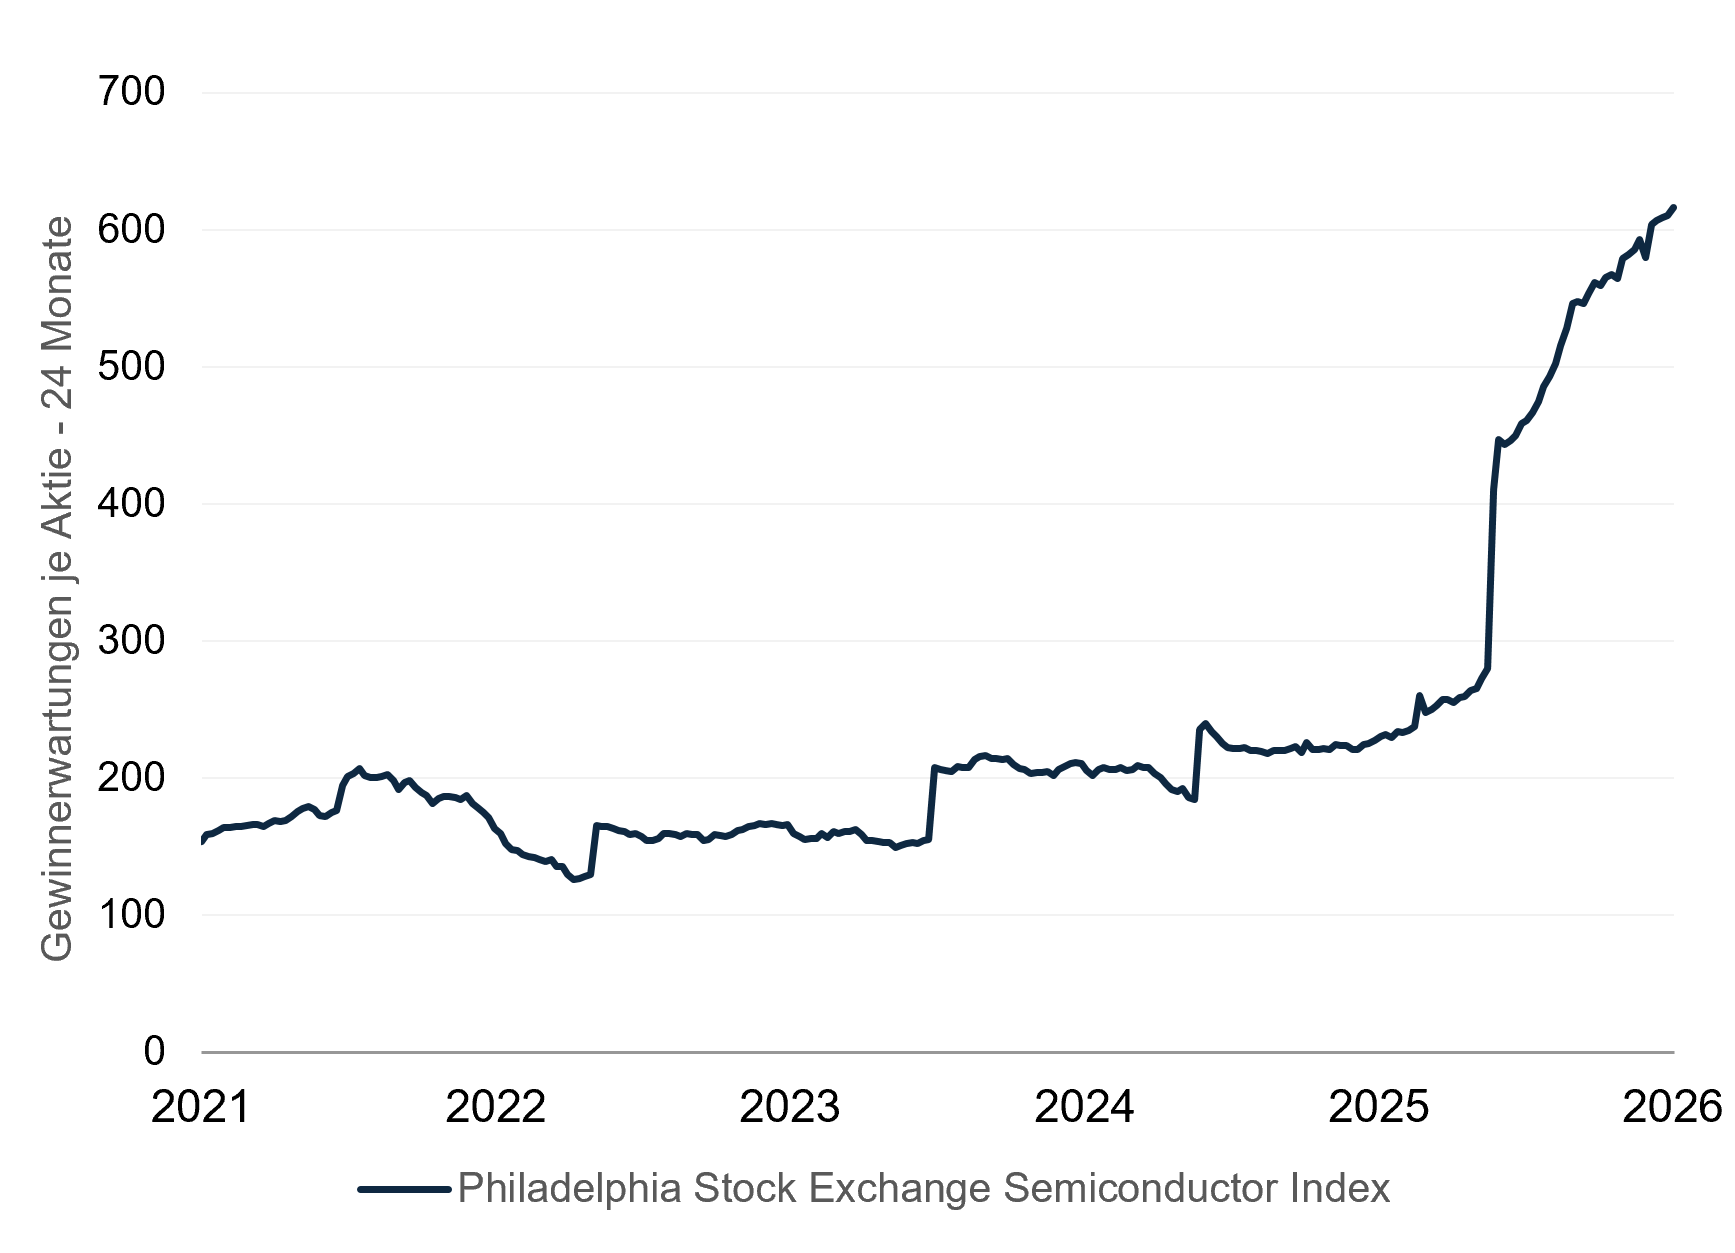
Quelle: Bloomberg, Rothschild & Co, Stand: 31.10.2026. Philadelphia Stock Exchange Semiconductor Index: Misst die Wertentwicklung führender Halbleiterunternehmen und gilt als wichtiger Frühindikator für die Entwicklung des Technologie- und Chipsektors. Dargestellt: erwartete Gewinne zum jeweiligen Zeitpunkt. Aufgrund einer positiven Performance in der Vergangenheit kann nicht auf zukünftige Erträge geschlossen werden.
Kapitalmarktausblick und Positionierung
Nach der teilweise deutlichen Korrektur von Aktien mit Bezug zur Künstlichen Intelligenz erwarten wir für die kommenden Monate weiterhin positive Impulse für die Aktienmärkte. Zwar sehen wir weiterhin insbesondere geopolitische Risiken als potenzielle Belastungsfaktoren, aus unserer Sicht haben Aktien- und Anleihemärkte jedoch zuletzt ein zu negatives Szenario eingepreist. Im Technologie- und Kommunikationssektor überwog zuletzt die Sorge vor einer Blasenbildung infolge der starken Kursentwicklung im bisherigen Jahresverlauf. Die aktuellen Unternehmenszahlen liefern für diese Einschätzung jedoch nur begrenzte Anhaltspunkte. An den Anleihemärkten dominierte hingegen die Erwartung weiterer deutlicher Zinserhöhungen durch EZB und Fed. Dieses Szenario stellt zwar weiterhin ein wesentliches Risiko dar, dürfte sich bei einer fortgesetzten Abschwächung des Inflationsdrucks jedoch nicht in vollem Umfang materialisieren. Darüber hinaus könnten die konjunkturelle Entwicklung sowie die fiskalpolitischen Rahmenbedingungen in den europäischen Kernländern wichtige Einflussfaktoren für die Entwicklung der europäischen Aktienmärkte bleiben. Vor dem Hintergrund einer weiterhin robusten Konjunktur und insgesamt überzeugender Unternehmenszahlen in der laufenden Berichtssaison bevorzugen wir Aktien, insbesondere aus den Sektoren Technologie, Finanzdienstleistungen und Gesundheitswesen. Nach dem deutlichen Verkaufsdruck im Anleihesegment und dem damit verbundenen Renditeanstieg sehen wir zudem selektiv attraktive Einstiegsmöglichkeiten im Rentenmarkt.
Fazit
Die US-Berichtssaison unterstreicht die Stärke des Halbleitersektors, auch wenn Zweifel an der Nachhaltigkeit des Wachstumstrends die Märkte weiterhin beschäftigen. Mit einer höheren Gewichtung von Gesundheitswerten haben wir die defensive Ausrichtung des Portfolios leicht gestärkt, ohne unsere grundsätzlich positive Einschätzung für Aktien zu verändern. Gleichzeitig bieten die deutlich gestiegenen Renditen auch bei Anleihen hoher Bonität wieder attraktive Anlagechancen.
Wertentwicklung in EUR (Stand 30.10.2026)
Aktien (MSCI-Indizes) |
Okt % |
YTD % |
|---|---|---|
| Global | 1,0 | 16,7 |
| Europa, ex UK | 1,6 | 11,5 |
| USA | 0,7 | 17,0 |
| Schweiz | 10,2 | 15,5 |
| Japan | -2,5 | 23,7 |
| Schwellenländer Asien | -6,9 | 22,0 |
| Schwellenländer ohne Asien | -3,9 | -8,6 |
Anleihen |
Rendite |
Okt % |
YTD % |
|---|---|---|---|
| DE 10 Jahre | 3,32 | 2,2 | -0,9 |
| US 10 Jahre | 4,93 | 4,8 | 3,4 |
| CH 10 Jahre | 0,45 | 0,9 | -0,6 |
| EU 10 Jahre | 4,24 | 1,5 | -1,8 |
Währungen |
Kurs |
Okt % |
YTD % |
|---|---|---|---|
| EURUSD | 1,12 | -1,5 | -5,0 |
| EURGBP | 0,83 | -2,4 | -4,4 |
| EURCHF | 0,92 | -2,8 | -1,1 |
Rohstoffe |
Kurs |
Okt % |
YTD % |
|---|---|---|---|
| Gold (€/Unze) | 3473 | -5,4 | -5,6 |
| Brent-Öl (€/Barrel) | 105 | 13,6 | 93,3 |
| Erdgas (€) | 104 | 42,3 | 272,4 |
Quelle: Bloomberg, Rothschild & Co.
Bei dieser Information handelt es sich um eine Marketingmitteilung. Bei diesem Dokument und bei Referenzen zu Emittenten, Finanzinstrumenten oder Finanzprodukten handelt es sich nicht um eine Anlagestrategieempfehlung im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder um eine Anlageempfehlung im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014 jeweils in Verbindung mit § 85 Absatz 1 WpHG. Als Marketingmitteilung genügt diese Information nicht allen gesetzlichen Anforderungen zur Gewährleistung der Unvoreingenommenheit von Anlageempfehlungen und Anlagestrategieempfehlungen und unterliegt keinem Verbot des Handels vor der Veröffentlichung von Anlageempfehlungen und Anlagestrategieempfehlungen.
Diese Information soll Ihnen Gelegenheit geben, sich selbst ein Bild über eine Anlagemöglichkeit zu machen. Diese Information stellt keine rechtliche, steuerliche oder individuelle finanzielle Beratung dar und ersetzt auch keine rechtliche, steuerliche oder individuelle finanzielle Beratung. Ihre Anlageziele sowie Ihre persönlichen und wirtschaftlichen Verhältnisse wurden ebenfalls nicht berücksichtigt. Wir weisen daher ausdrücklich darauf hin, dass diese Information keine individuelle Anlageberatung darstellt. Eventuell beschriebene Produkte oder Wertpapiere sind möglicherweise nicht in allen Ländern oder nur in bestimmten Anlegerkategorien zum Erwerb verfügbar. Diese Information darf nur im Rahmen des anwendbaren Rechts und insbesondere nicht an Staatsangehörige der USA oder dort wohnhafte Personen weitergegeben werden. Diese Information wurde weder durch eine unabhängige Wirtschaftsprüfungsgesellschaft noch durch andere unabhängige Experten geprüft.
Wichtiger Hinweis: Aufgrund positiver Performance in der Vergangenheit kann nicht auf zukünftige Erträge geschlossen werden. Soweit in diesem Dokument zukunftsgerichtete Erklärungen enthalten sind, stellen diese die Beurteilung zum Zeitpunkt der Veröffentlichung dieser Marketingmitteilung dar. Zukunftsgerichtete Erklärungen beinhalten wesentliche Elemente subjektiver Beurteilungen und Analysen sowie deren Veränderungen und/oder die Berücksichtigung verschiedener, zusätzlicher Faktoren, die eine materielle Auswirkung auf die genannten Ergebnisse haben könnten. Etwaige Prognosen basieren auf Annahmen, Schätzungen, Ansichten und hypothetischen Modellen oder Analysen, welche sich als falsch herausstellen können.