Oktober: Zuversicht trotz Unsicherheit

Zuversicht trotz Unsicherheit
Der Herbst ist traditionell eine Zeit der Standortbestimmung. Nach drei Quartalen voller geopolitischer Schlagzeilen, politischer Spannungen und geldpolitischer Debatten zeigt sich ein bemerkenswertes Bild: Die Weltwirtschaft erweist sich widerstandsfähiger als viele Beobachter erwartet hatten, und die Kapitalmärkte richten ihren Blick zunehmend wieder auf fundamentale Faktoren.
Geopolitische Spannungen prägen die Schlagzeilen
Das geopolitische Umfeld bleibt fragil. Der Krieg in der Ukraine dauert an, im Nahen Osten bestehen weiterhin erhebliche Spannungen, und politische Polarisierung prägt zahlreiche große Volkswirtschaften. Dennoch haben sich die wirtschaftlichen Auswirkungen bislang als begrenzt erwiesen. Zwar liegen die Ölpreise über ihrem langfristigen Durchschnitt, doch von einem Niveau, das die globale Konjunktur ernsthaft gefährden würde, sind sie bislang entfernt. Gleichzeitig haben diplomatische Fortschritte zwischen den USA und China dazu beigetragen, die Sorgen vor einer erneuten Eskalation im Welthandel etwas zu reduzieren.
Die Konjunktur überrascht mit Robustheit
Während die Politik für Unsicherheit sorgt, senden die Konjunkturdaten ein konstruktiveres Signal. Vor allem in den USA bleibt die wirtschaftliche Dynamik bemerkenswert stark. Der private Konsum und die Investitionen der Unternehmen entwickeln sich robust und werden zunehmend durch hohe Unternehmensgewinne getragen. Besonders die Investitionen in Künstliche Intelligenz und die dafür notwendige Infrastruktur haben sich zu einem wichtigen Wachstumstreiber entwickelt. Auch in Europa verbessern sich die Perspektiven, wenn auch von einem niedrigeren Ausgangsniveau. Zusätzliche öffentliche Investitionen könnten der Wirtschaft in den kommenden Quartalen weiteren Rückenwind verleihen. In China zeichnet sich ebenfalls eine Stabilisierung ab.
Höhere Zinsen bleiben das wahrscheinlichere Szenario
Vor diesem Hintergrund hat sich der Zinsausblick grundlegend verändert. Noch zu Jahresbeginn rechneten viele Marktteilnehmer mit sinkenden Leitzinsen. Heute erscheint das Gegenteil wahrscheinlicher. Solides Wachstum, niedrige Arbeitslosigkeit und eine weiterhin erhöhte Kerninflation sprechen dafür, dass die Notenbanken an ihrem restriktiven Kurs festhalten. Die Europäische Zentralbank und die US-Notenbank haben ihre Leitzinsen zuletzt weiter angehoben. Zusätzliche Zinsschritte im kommenden Jahr können nicht ausgeschlossen werden.
Bemerkenswert ist dabei, wie gelassen die Aktienmärkte auf den Anstieg der Renditen reagiert haben. Die Erklärung liegt in den Fundamentaldaten: Solange Wirtschaftswachstum und Unternehmensgewinne überzeugen, können höhere Zinsen zumindest teilweise kompensiert werden. Die Gewinnerwartungen vieler Unternehmen entwickeln sich weiterhin positiv.
Konstruktives Umfeld trotz Gegenwind
Für Anleger bleibt das Umfeld damit anspruchsvoll, aber keineswegs ungünstig. Kurzfristige Schwankungen sind angesichts der geopolitischen und geldpolitischen Unsicherheiten jederzeit möglich. Gleichzeitig sprechen die robuste Konjunktur, solide Unternehmensbilanzen und die anhaltende Innovationsdynamik für ein insgesamt konstruktives Bild. Die Herausforderungen sind nicht verschwunden. Doch die wirtschaftlichen Fundamentaldaten liefern weiterhin Gründe für Zuversicht.
Wachstum (in %): KI-Infrastruktur treibt rund die Hälfte des erwarteten Gewinnwachstums im S&P 500

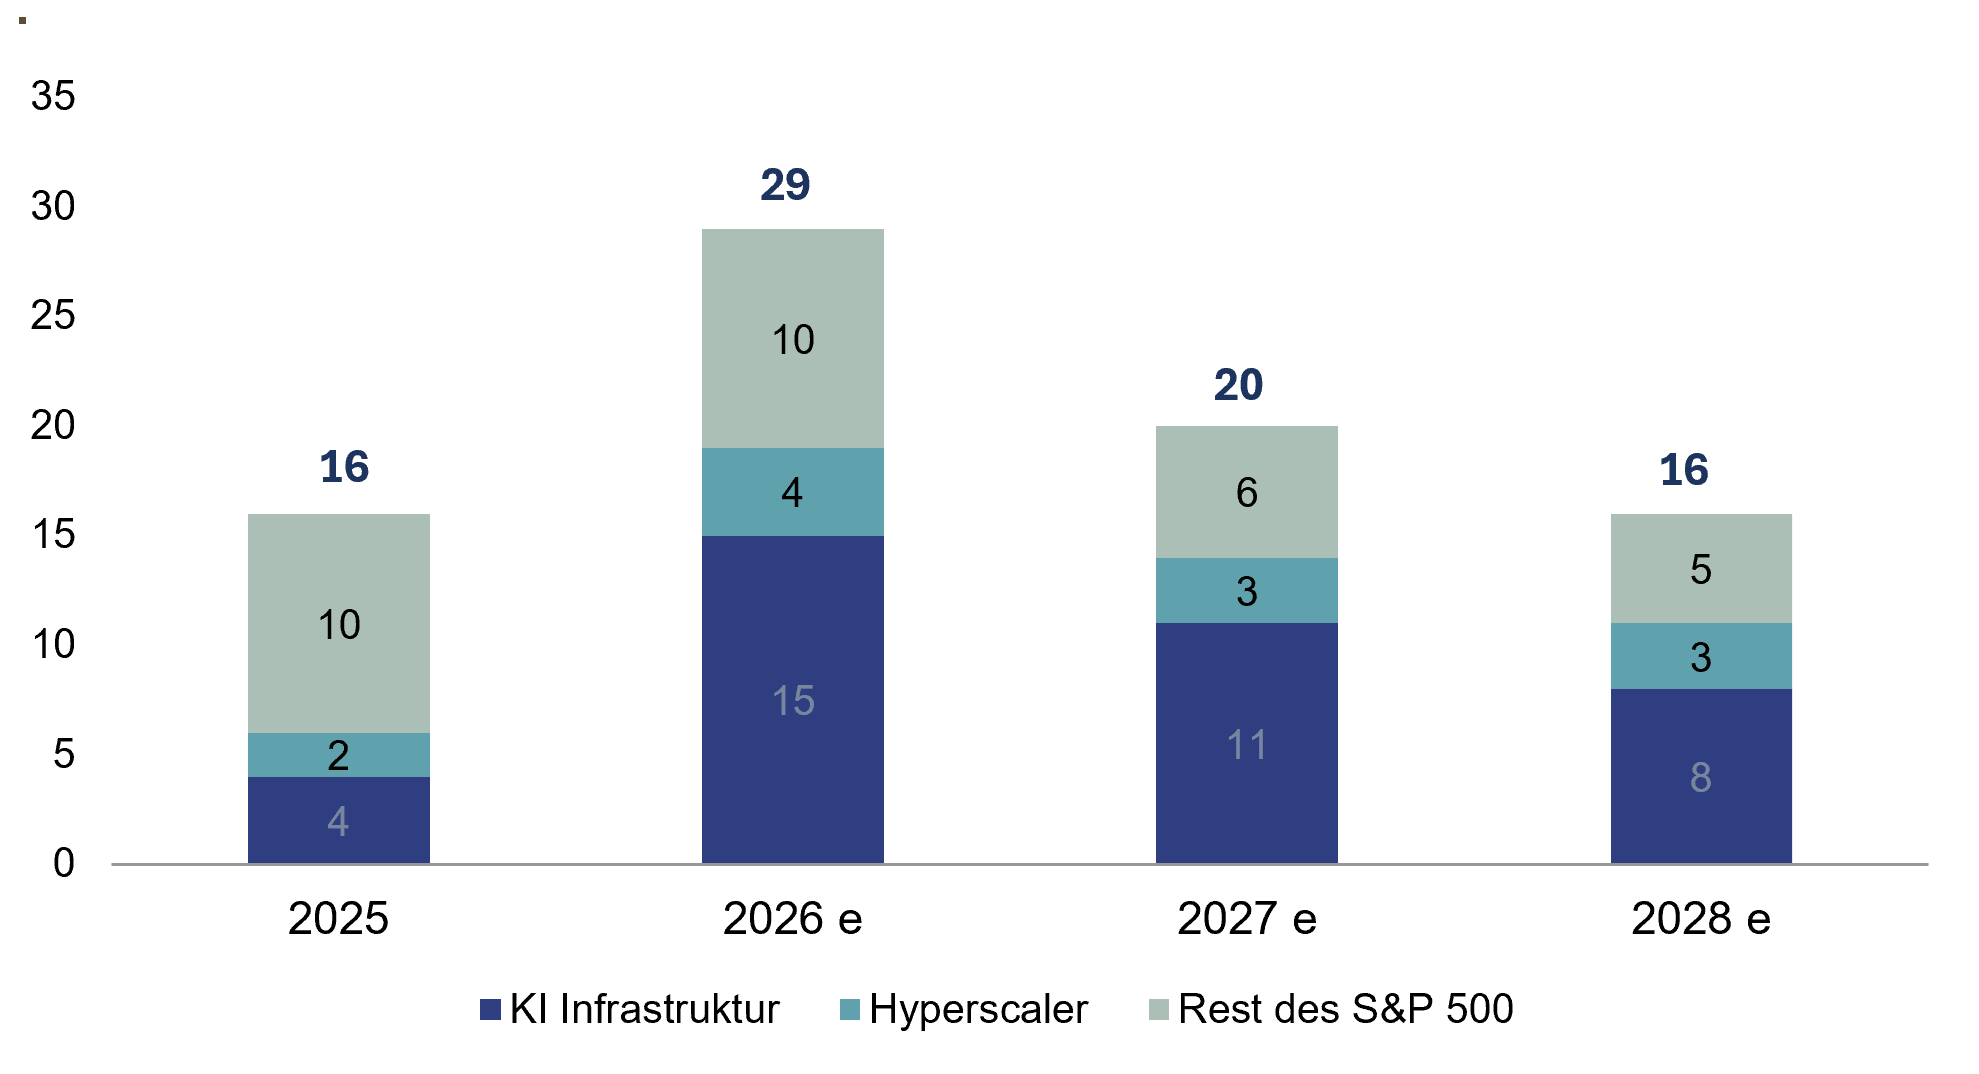
Quellen: Rothschild & Co, Bloomberg, 30.09.2026. S&P 500: Nach Marktkapitalisierung gewichteter US-Aktienindex mit 500 führenden börsennotierten Unternehmen. Aufgrund einer positiven Performance in der Vergangenheit kann nicht auf zukünftige Erträge geschlossen werden.
Portfoliokommentar
Der September verlief an den Kapitalmärkten in zweierlei Hinsicht uneinheitlich. Während US-Aktien ihren positiven Trend (in Euro) fortsetzen konnten, verzeichneten europäische Aktien leichte Kursrückgänge. Aufgrund des hohen Gewichts US-amerikanischer Titel in globalen Aktienindizes entwickelten sich diese insgesamt dennoch positiv. Belastend wirkten im Berichtsmonat die teilweise deutlich gestiegenen Anleiherenditen, die in einigen Marktsegmenten Niveaus erreichten, die zuletzt vor der globalen Finanzkrise zu beobachten waren. Die Wertentwicklungen unserer Aktienstrategien profitierte insbesondere von der erfreulichen Entwicklung im Technologie- und Kommunikationssektor. Dämpfend wirkten dagegen vor allem die rückläufigen Notierungen im Finanzdienstleistungsbereich.
Unsere Rentenstrategien standen hingegen aufgrund des beschriebenen Renditeanstiegs unter Druck. Die im Vergleich zum Markt leicht längere Duration führte zu moderaten Kursrückgängen.
Sektorentwicklungen des Bloomberg World Large & Mid Cap Price Return Index im September 2026 (EUR)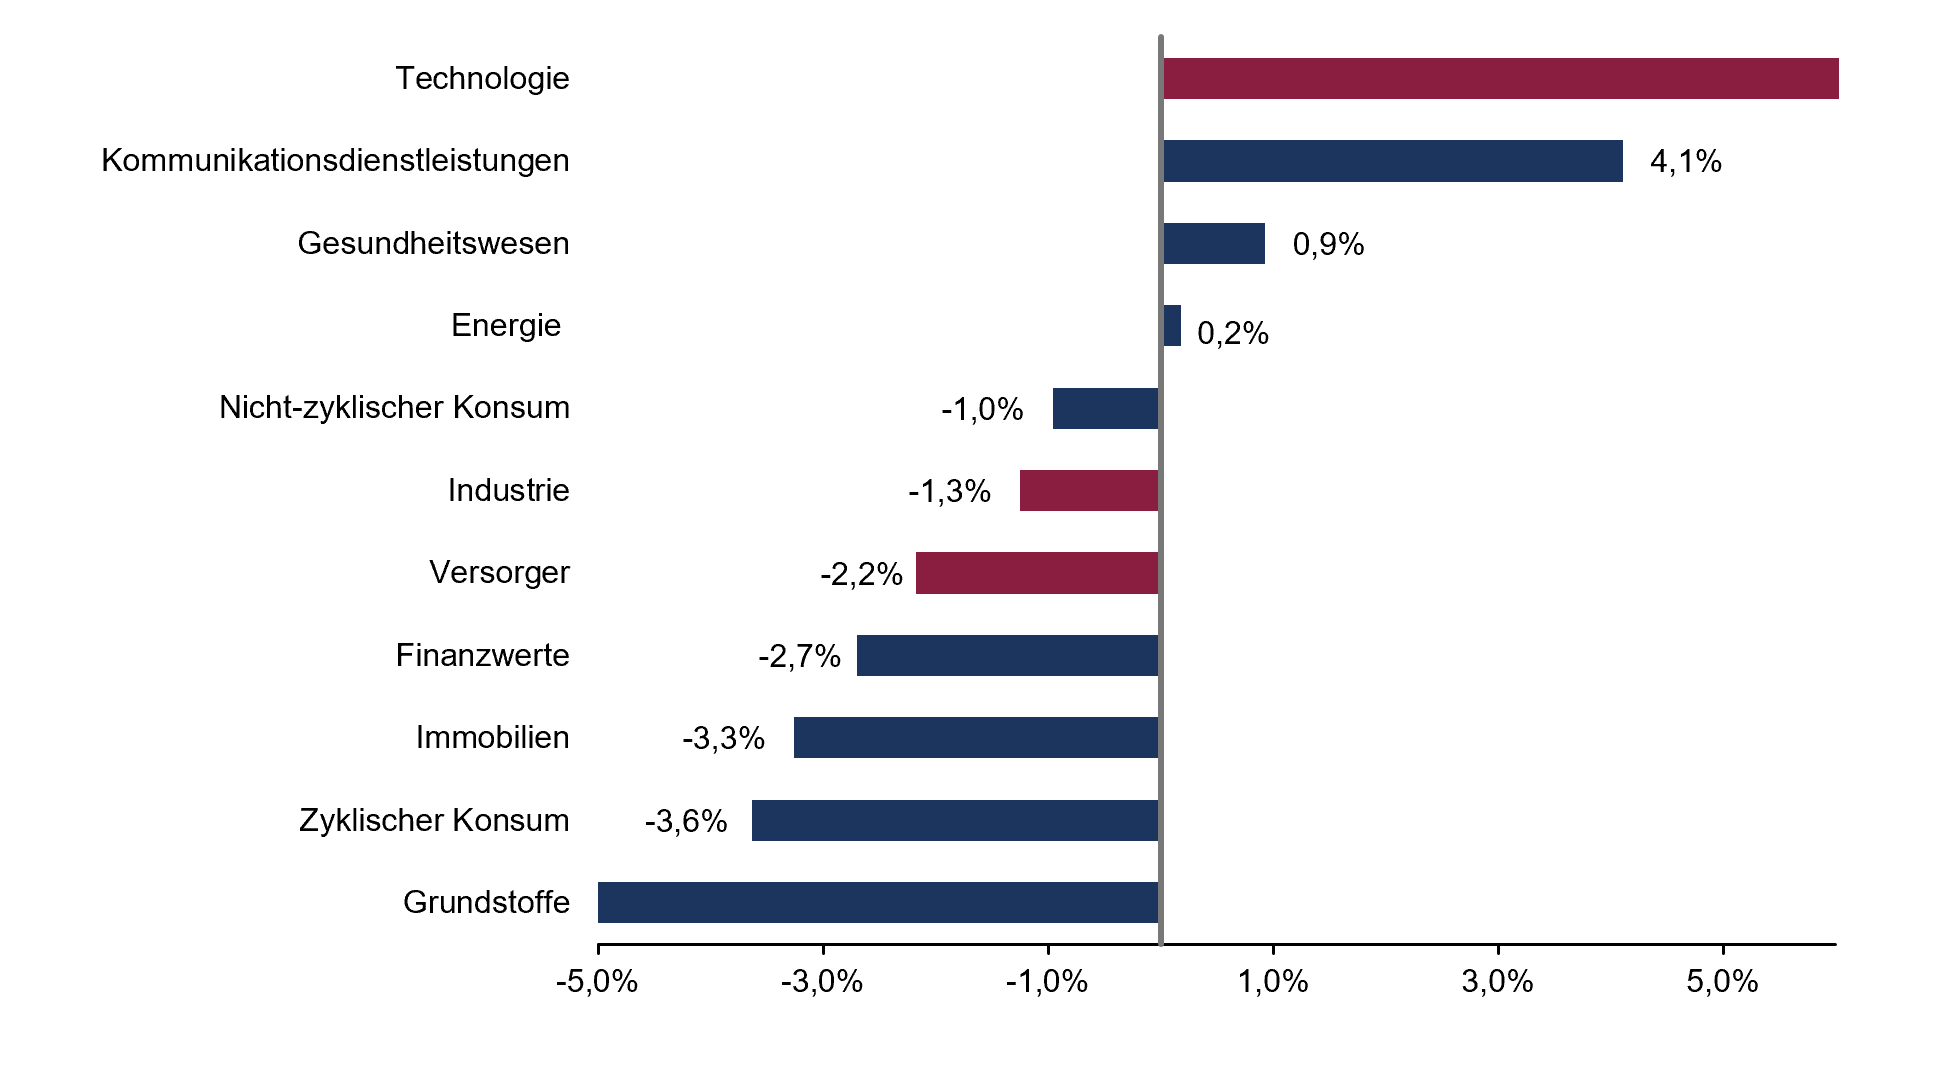
Quelle: Bloomberg, Rothschild & Co, 31.08.2026 bis 30.09.2026. Der Bloomberg World Large & Mid Cap Price Return Index bildet rund 85 % der global investierbaren Aktienmarktkapitalisierung über Large- und Mid-Cap-Unternehmen aus Industrie- und Schwellenländern ab. Aufgrund einer positiven Performance in der Vergangenheit kann nicht auf zukünftige Erträge geschlossen werden.
Vorlaufende Wirtschaftsindikatoren deuten auf eine Beschleunigung des Wachstums in den USA hin
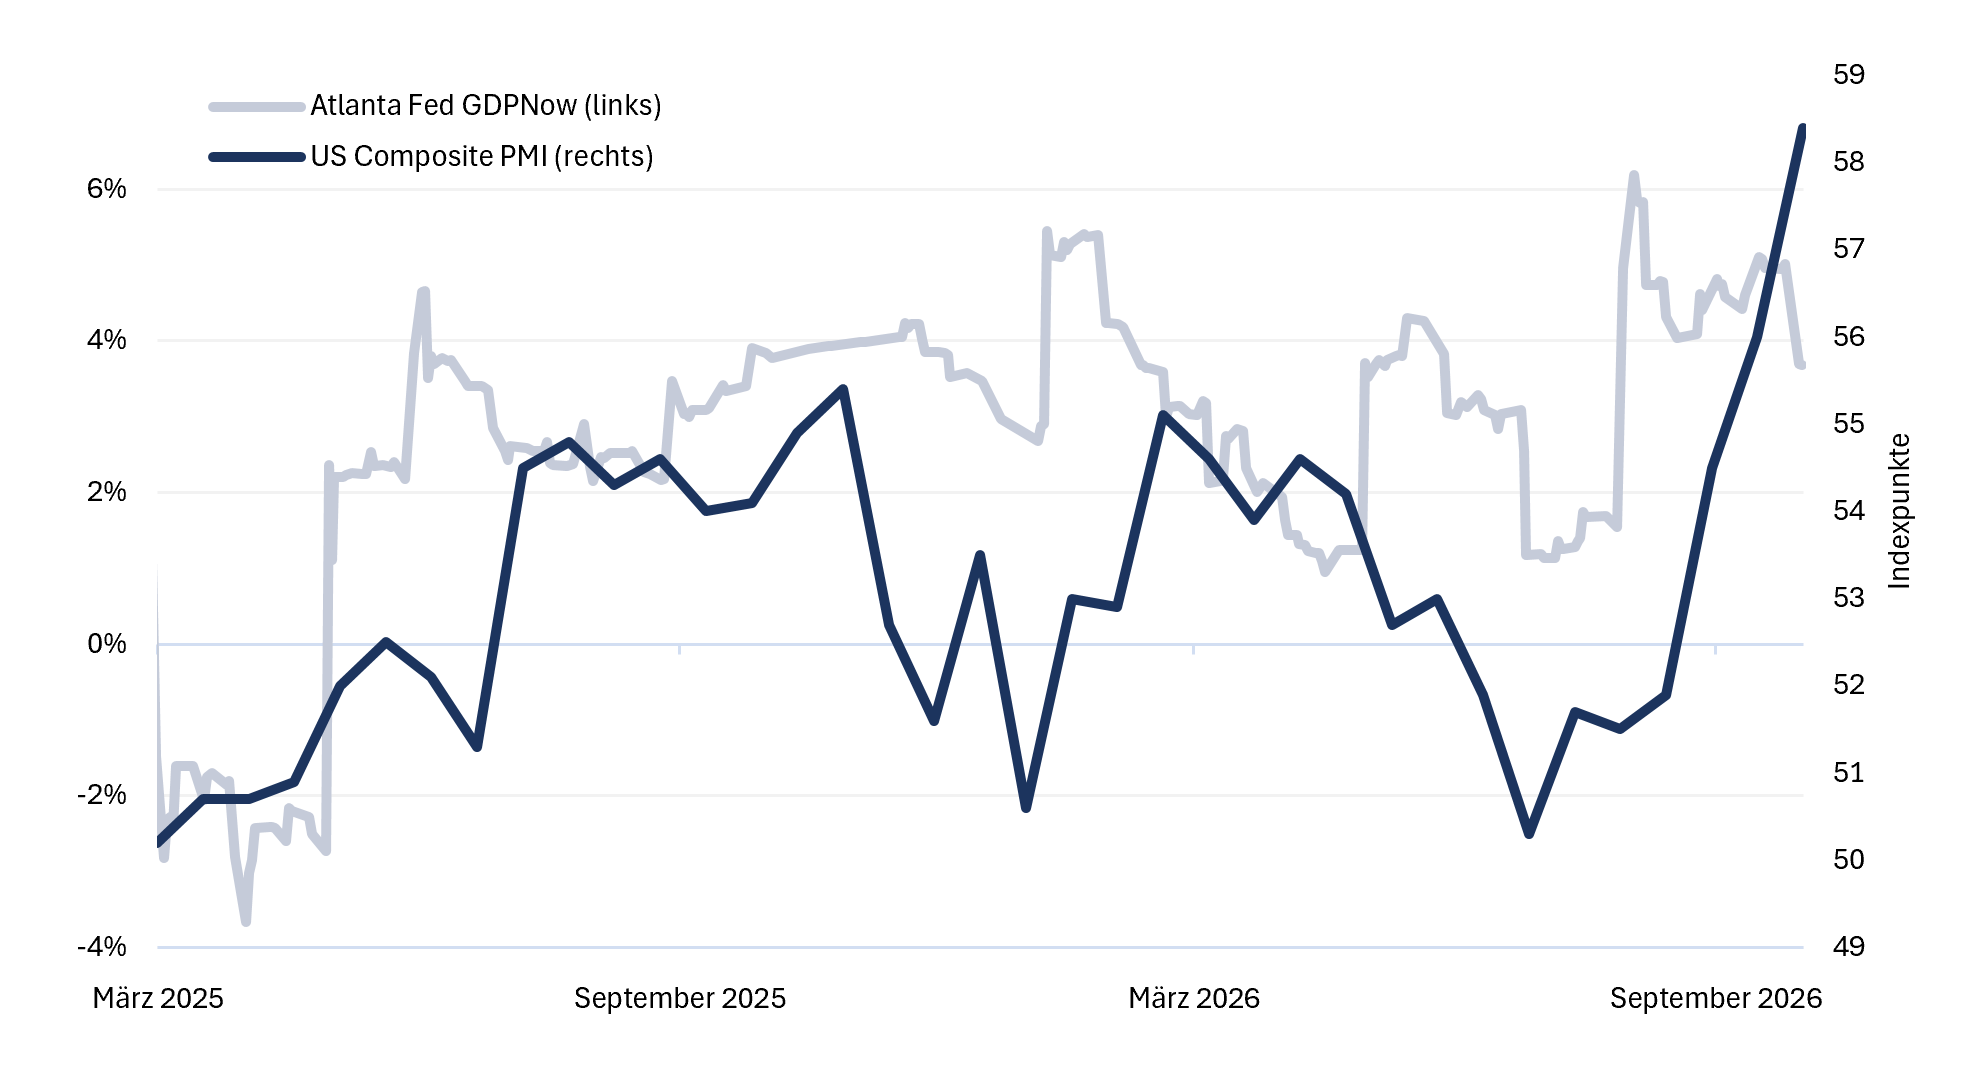
Quelle: Bloomberg, Rothschild & Co, Stand: 30.09.2026. GDPNow-Index: Echtzeit-Schätzer für das aktuelle Wirtschaftswachstum der USA. US Composite PMI: Frühindikator für die US-Konjunktur, der die Geschäftsaktivität im Verarbeitenden Gewerbe und im Dienstleistungssektor zusammenfasst; Werte über 50 signalisieren Expansion, Werte unter 50 eine Abschwächung der Wirtschaftsaktivität
Kapitalmarktausblick und Positionierung
Der starke Anstieg der Staatsanleiherenditen stand und steht weltweit im Fokus der Anleger. Renditen von über 5,5 % bei 30-jährigen US-Staatsanleihen markieren Niveaus, die zuletzt Anfang der 2000er-Jahre erreicht wurden. Gleichzeitig rentieren zehnjährige Bundesanleihen mit mehr als 3,6 % auf einem Niveau, das zuletzt vor der globalen Finanzkrise zu beobachten war. Diese Entwicklung hat die Diskussion über die Tragfähigkeit der hohen Staatsverschuldung neu entfacht. Wir halten diese Debatte jedoch für zu einseitig. Die gestiegenen Renditen lassen sich einerseits durch höhere Energiepreise, andererseits zunehmend durch verbesserte Konjunkturaussichten erklären.
Insbesondere vorlaufende Wirtschaftsindikatoren deuten auf eine Beschleunigung des Wachstums hin. In den USA erscheint daher ein Wirtschaftswachstum von rund 5 % möglich, während auch Deutschland trotz struktureller Herausforderungen Wachstumsraten von über 1 % erreichen könnte. Vor diesem Hintergrund sehen wir ein Marktumfeld, das grundsätzlich für Aktien spricht. Die Unternehmensgewinne steigen deutlich, wodurch sich die Bewertungsniveaus sowohl in den USA als auch in Europa spürbar attraktiver darstellen. Zu den Verlierern des Renditeanstiegs zählen hingegen Anleihen. Der Kapitalmarkt preist derzeit sowohl in den USA als auch in Europa bis Ende 2027 weitere Zinserhöhungen ein. Diese Erwartungen erscheinen uns jedoch ambitioniert. Nach dem erneuten Renditeanstieg haben sich die Bewertungen von Anleihen deutlich verbessert, sodass wir das Chancen-Risiko-Verhältnis mittlerweile attraktiver einschätzen als noch vor einigen Monaten.
Fazit
Im Herbst 2026 bewegen sich die Kapitalmärkte weiterhin im Spannungsfeld zwischen geopolitischen Risiken, steigenden Renditen und einem insgesamt konstruktiven makroökonomischen Umfeld. Aus unserer Sicht fokussieren sich Anleger derzeit zu stark auf mögliche Risiken und zu wenig auf positive Katalysatoren. Sollten sich die Wachstumsimpulse in den Konjunkturdaten bestätigen und zugleich Fortschritte im Konflikt zwischen den USA und dem Iran abzeichnen, sehen wir weiteres Potenzial für die Aktienmärkte. Auch Anleihen erscheinen nach dem deutlichen Ausverkauf wieder attraktiv: Die aktuellen Renditeniveaus bieten langfristig orientierten Anlegern aus unserer Sicht interessante Einstiegs- und Ertragschancen.
Wertentwicklung in EUR (Stand 30.09.2026)
Aktien (MSCI-Indizes) |
Sep % |
YTD % |
|---|---|---|
| Global | 1,1 | 15,6 |
| Europa, ex UK | -2,6 | 9,8 |
| USA | 1,9 | 16,2 |
| Schweiz | -3,7 | 4,8 |
| Japan | 3,8 | 26,8 |
| Schwellenländer Asien | 2,2 | 31,1 |
| Schwellenländer ohne Asien | 2,2 | -0,4 |
Anleihen |
Rendite |
Sep % |
YTD % |
|---|---|---|---|
| DE 10 Jahre | 3,58 | -1,8 | -3,1 |
| US 10 Jahre | 5,29 | -1,0 | -1,4 |
| CH 10 Jahre | 0,56 | -1,2 | -1,5 |
| EU 10 Jahre | 3,52 | -2,5 | -3,2 |
Währungen |
Kurs |
Sep % |
YTD % |
|---|---|---|---|
| EURUSD | 1,13 | -2,5 | -3,5 |
| EURGBP | 0,85 | -0,4 | -2,0 |
| EURCHF | 0,95 | 0,8 | 1,7 |
Rohstoffe |
Kurs |
Sep % |
YTD % |
|---|---|---|---|
| Gold (€/Unze) | 3670 | -4,1 | -0,2 |
| Brent-Öl (€/Barrel) | 91 | 14,4 | 70,1 |
| Erdgas (€) | 73 | 10,6 | 161,6 |
Quelle: Bloomberg, Rothschild & Co.
Bei dieser Information handelt es sich um eine Marketingmitteilung. Bei diesem Dokument und bei Referenzen zu Emittenten, Finanzinstrumenten oder Finanzprodukten handelt es sich nicht um eine Anlagestrategieempfehlung im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder um eine Anlageempfehlung im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014 jeweils in Verbindung mit § 85 Absatz 1 WpHG. Als Marketingmitteilung genügt diese Information nicht allen gesetzlichen Anforderungen zur Gewährleistung der Unvoreingenommenheit von Anlageempfehlungen und Anlagestrategieempfehlungen und unterliegt keinem Verbot des Handels vor der Veröffentlichung von Anlageempfehlungen und Anlagestrategieempfehlungen.
Diese Information soll Ihnen Gelegenheit geben, sich selbst ein Bild über eine Anlagemöglichkeit zu machen. Diese Information stellt keine rechtliche, steuerliche oder individuelle finanzielle Beratung dar und ersetzt auch keine rechtliche, steuerliche oder individuelle finanzielle Beratung. Ihre Anlageziele sowie Ihre persönlichen und wirtschaftlichen Verhältnisse wurden ebenfalls nicht berücksichtigt. Wir weisen daher ausdrücklich darauf hin, dass diese Information keine individuelle Anlageberatung darstellt. Eventuell beschriebene Produkte oder Wertpapiere sind möglicherweise nicht in allen Ländern oder nur in bestimmten Anlegerkategorien zum Erwerb verfügbar. Diese Information darf nur im Rahmen des anwendbaren Rechts und insbesondere nicht an Staatsangehörige der USA oder dort wohnhafte Personen weitergegeben werden. Diese Information wurde weder durch eine unabhängige Wirtschaftsprüfungsgesellschaft noch durch andere unabhängige Experten geprüft.
Wichtiger Hinweis: Aufgrund positiver Performance in der Vergangenheit kann nicht auf zukünftige Erträge geschlossen werden. Soweit in diesem Dokument zukunftsgerichtete Erklärungen enthalten sind, stellen diese die Beurteilung zum Zeitpunkt der Veröffentlichung dieser Marketingmitteilung dar. Zukunftsgerichtete Erklärungen beinhalten wesentliche Elemente subjektiver Beurteilungen und Analysen sowie deren Veränderungen und/oder die Berücksichtigung verschiedener, zusätzlicher Faktoren, die eine materielle Auswirkung auf die genannten Ergebnisse haben könnten. Etwaige Prognosen basieren auf Annahmen, Schätzungen, Ansichten und hypothetischen Modellen oder Analysen, welche sich als falsch herausstellen können.