Monatlicher Marktrückblick: Dezember 2022
 Investment Insights Team, Investment Strategist Team, Wealth Management
Ein schwaches Ende eines ereignisreichen Jahres
Es war ein schwieriger Monat für die Kapitalmärkte: Die globalen Aktienmärkte gingen um 3,9% zurück (in USD), während die globalen Staatsanleihen um 1,6% nachgaben (in USD-gesichert; auf nicht-währungsgesicherter Basis verzeichneten sie einen kleinen Gewinn). Die wichtigsten Themen des Monats waren:
- Die US-Inflationsdaten fielen weiter, während die Fed die Zinsen um 0,5% anhob.
- Die Zentralbanken in Europa strafften ihre Geldpolitik weiter.
- China lockerte weitere Covid- 19 Beschränkungen - ein Ende der Null-Covid-Politik.
Die Risikobereitschaft ließ im Dezember trotz der unerwartet guten US-Inflationsdaten nach. Die Notenbanken haben ihre jeweiligen Leitzinssätze weiter angehoben und ihre restriktive Haltung bekräftigt. Von Russland gab es kaum Anzeichen für eine Beendigung der Offensive in der Ukraine. Putin äußerte sich dahingehend, dass dies ein "langer Prozess" sein könnte. Daraufhin kündigte die Europäische Kommission ihr neuntes Sanktionspaket an. Die EU-Energieminister einigten sich auf eine Obergrenze für den Erdgaspreis von 180 EUR pro Megawattstunde (der Marktpreis lag im Dezember bei durchschnittlich 116 EUR und damit deutlich unter diesem Schwellenwert). Bei den Rohstoffen notierten Brent Crude und WTI Rohöl nahezu unverändert bei 86 bzw. 80 USD pro Barrel. Gold stieg um 3,1% und Kupfer konnte um 1,7% zulegen
USA: Durchwachsene Wirtschaftsdaten; eine (erneute) Überraschung bei der Inflation; die Fed erhöht die Leitzinsen
Die US-Wirtschaftsdaten fielen im vergangenen Monat uneinheitlich aus: Die S&P Einkaufsmanagerindizes gingen im Dezember sowohl für das Verarbeitende Gewerbe (46,2) als für den Dienstleistungssektor (44,4) weiter zurück. Positiv war hingegen, dass der Arbeitsmarkt nach wie vor robust ist: Die Arbeitslosenquote lag im November unverändert bei 3,7% und damit nahe eines 50-Jahres-Tiefs. Die Inflationsrate fiel den zweiten Monat in Folge stärker als erwartet: Die Gesamtinflationsrate fiel im November auf 7,1% (von 7,7%), während die Kernrate auf 6,0% zurückging. Die Fed setzte ihren Zinserhöhungszyklus fort, wenn auch langsamer, und hob ihren Leitzins um 50 Basispunkte auf 4,25 - 4,50% an. Die jüngste Projektion der Fed ist Ausdruck einer restriktiveren Haltung: Der Leitzins wird voraussichtlich weiter steigen und bis Ende 2023 über 5% bleiben. In der Politik hat die Stichwahl in Georgia die Mehrheit der Demokraten im Senat bestätigt (die Republikaner haben die Kontrolle über das Repräsentantenhaus zurückgewonnen).
Europa: Inflation lässt nach; EZB, BoE und SNB erhöhen ihre Zinsen
Die Wirtschaftsdaten des Euroraums fielen im Dezember besser als erwartet aus: Der Einkaufsmanagerindex für die Gesamtwirtschaft stieg erneut an, signalisiert jedoch eine wirtschaftliche Kontraktion, während der deutsche Ifo-Geschäftsklimaindex den dritten Monat in Folge anstieg. Die Daten aus dem Vereinigten Königreich waren deutlich uneinheitlicher: Die Monatsschätzung für das Bruttoinlandsprodukt (BIP) ergab für Oktober einen Anstieg von 0,5%, während der Einkaufsmanagerindex für das Verarbeitende Gewerbe im Dezember auf 45,3 zurückging. Die Gesamtinflationsraten in der Eurozone und im Vereinigten Königreich gingen im November auf 10,7% bzw. 10,1% zurück. Die Europäische Zentralbank hob ihren Einlagenzinssatz um 50 Basispunkte auf 2,0% an, während eine aggressiv auftretende Lagarde eine Reduktion der Bilanzsumme ab März 2023 ankündigte. Auch die Bank of England und die Schweizerische Nationalbank erhöhten die Zinsen um je 50 Basispunkte auf 3,5% bzw. 1,0%.
Übrige Welt: China lockert Beschränkungen; Inflation in Japan; Aktion von der BoJ
In China blieb die Wirtschaftstätigkeit gedämpft: Im Dezember gingen die Einkaufsmanagerindizes sowohl für das Verarbeitende Gewerbe als auch für den Dienstleistungssektor stärker zurück. Peking kündigte eine weitere Lockerung der Covid-Beschränkungen an und versprach gleichzeitig Maßnahmen zur wirtschaftlichen Stimulierung sowie eine mögliche Lockerung der Vorschriften für Internet-Unternehmen. In Japan nahm der Inflationsdruck weiter zu: Die Gesamtinflation stieg geringfügig auf 3,8%, während die Kerninflation (ohne Frischprodukte und Energie) auf 2,8% anstieg. Die Bank of Japan beließ ihren Leitzins bei -0,1%, überraschte aber mit einer Anpassung ihrer Politik zur Steuerung der Renditestrukturkurve. Die Spanne um das Renditeziel von 0% für 10-jährige Staatsanleihen wurde auf 50 Basispunkte (von 25 Basispunkten) ausgeweitet.
Wertentwicklung per 31.12.2022 (in lokaler Währung)
| Anleihen | Rendite | 1 Monat | Seit 1.1. |
|---|---|---|---|
| USA 10 Jahre | 3,88% | -1,1% | -14,9% |
| UK 10 Jahre | 3,66% | -3,2% | -17,1% |
| CH 10 Jahre | 1,66% | -3,7% | -11,5% |
| DE 10 Jahre | 2,57% | -4,4% | -18,9% |
| IG global (hdg $) | 5,18% | -0.6% | -14,1% |
| HY global (hdg $) | 9,42% | 0,0% | -11,0% |
| Aktienindizes | Kurs | 1 Monat | Seit 1.1. |
|---|---|---|---|
| MSCI World($) | 318 | -3,9% | -18,4% |
| S&P 500 | 3.840 | -5,8% | -18,1% |
| MSCI UK | 13.819 | -1,4% | 7,1% |
| SMI | 10.729 | -3,6% | -14,3% |
| Eurostoxx 50 | 3.794 | -4,0% | -8,5% |
| DAX | 13.924 | -3,3% | -12,3% |
| CAC | 6.474 | -3,8% | -6,7% |
| Hang Seng | 19.781 | 6,4% | -12,6% |
| MSCI EM ($) | 486 | -1,4% | -20,1% |
| Währungen (handelsgewichtet) | 1 Monat | Seit 1.1. |
|---|---|---|
| US-Dollar | -1,9% | 6,4% |
| Euro | 1,6% | 1,5% |
| Japanischer Yen | 3,9% | -8,7% |
| Britisches Pfund | -1,6% | -4,9% |
| Schweizer Franken | 0,9% | 5,7% |
| Chinesischer Yuan | 0,8% | -1,8% |
| Rohstoffe | Kurs | 1 Monat | Seit 1.1. |
|---|---|---|---|
| Gold ($/Unze) | 1,824 | 3,1% | -0,3% |
| Brent ($/Barrel) | 85,91 | 0,6% | 10,5% |
| Kupfer ($/Tonne) | 8.365 | 1,7% | -14,1% |
Quelle: Bloomberg, Rothschild & Co.
Leitzinserwartungen
Tatsächliche und vom Markt implizierte Leitzinsen (in %)
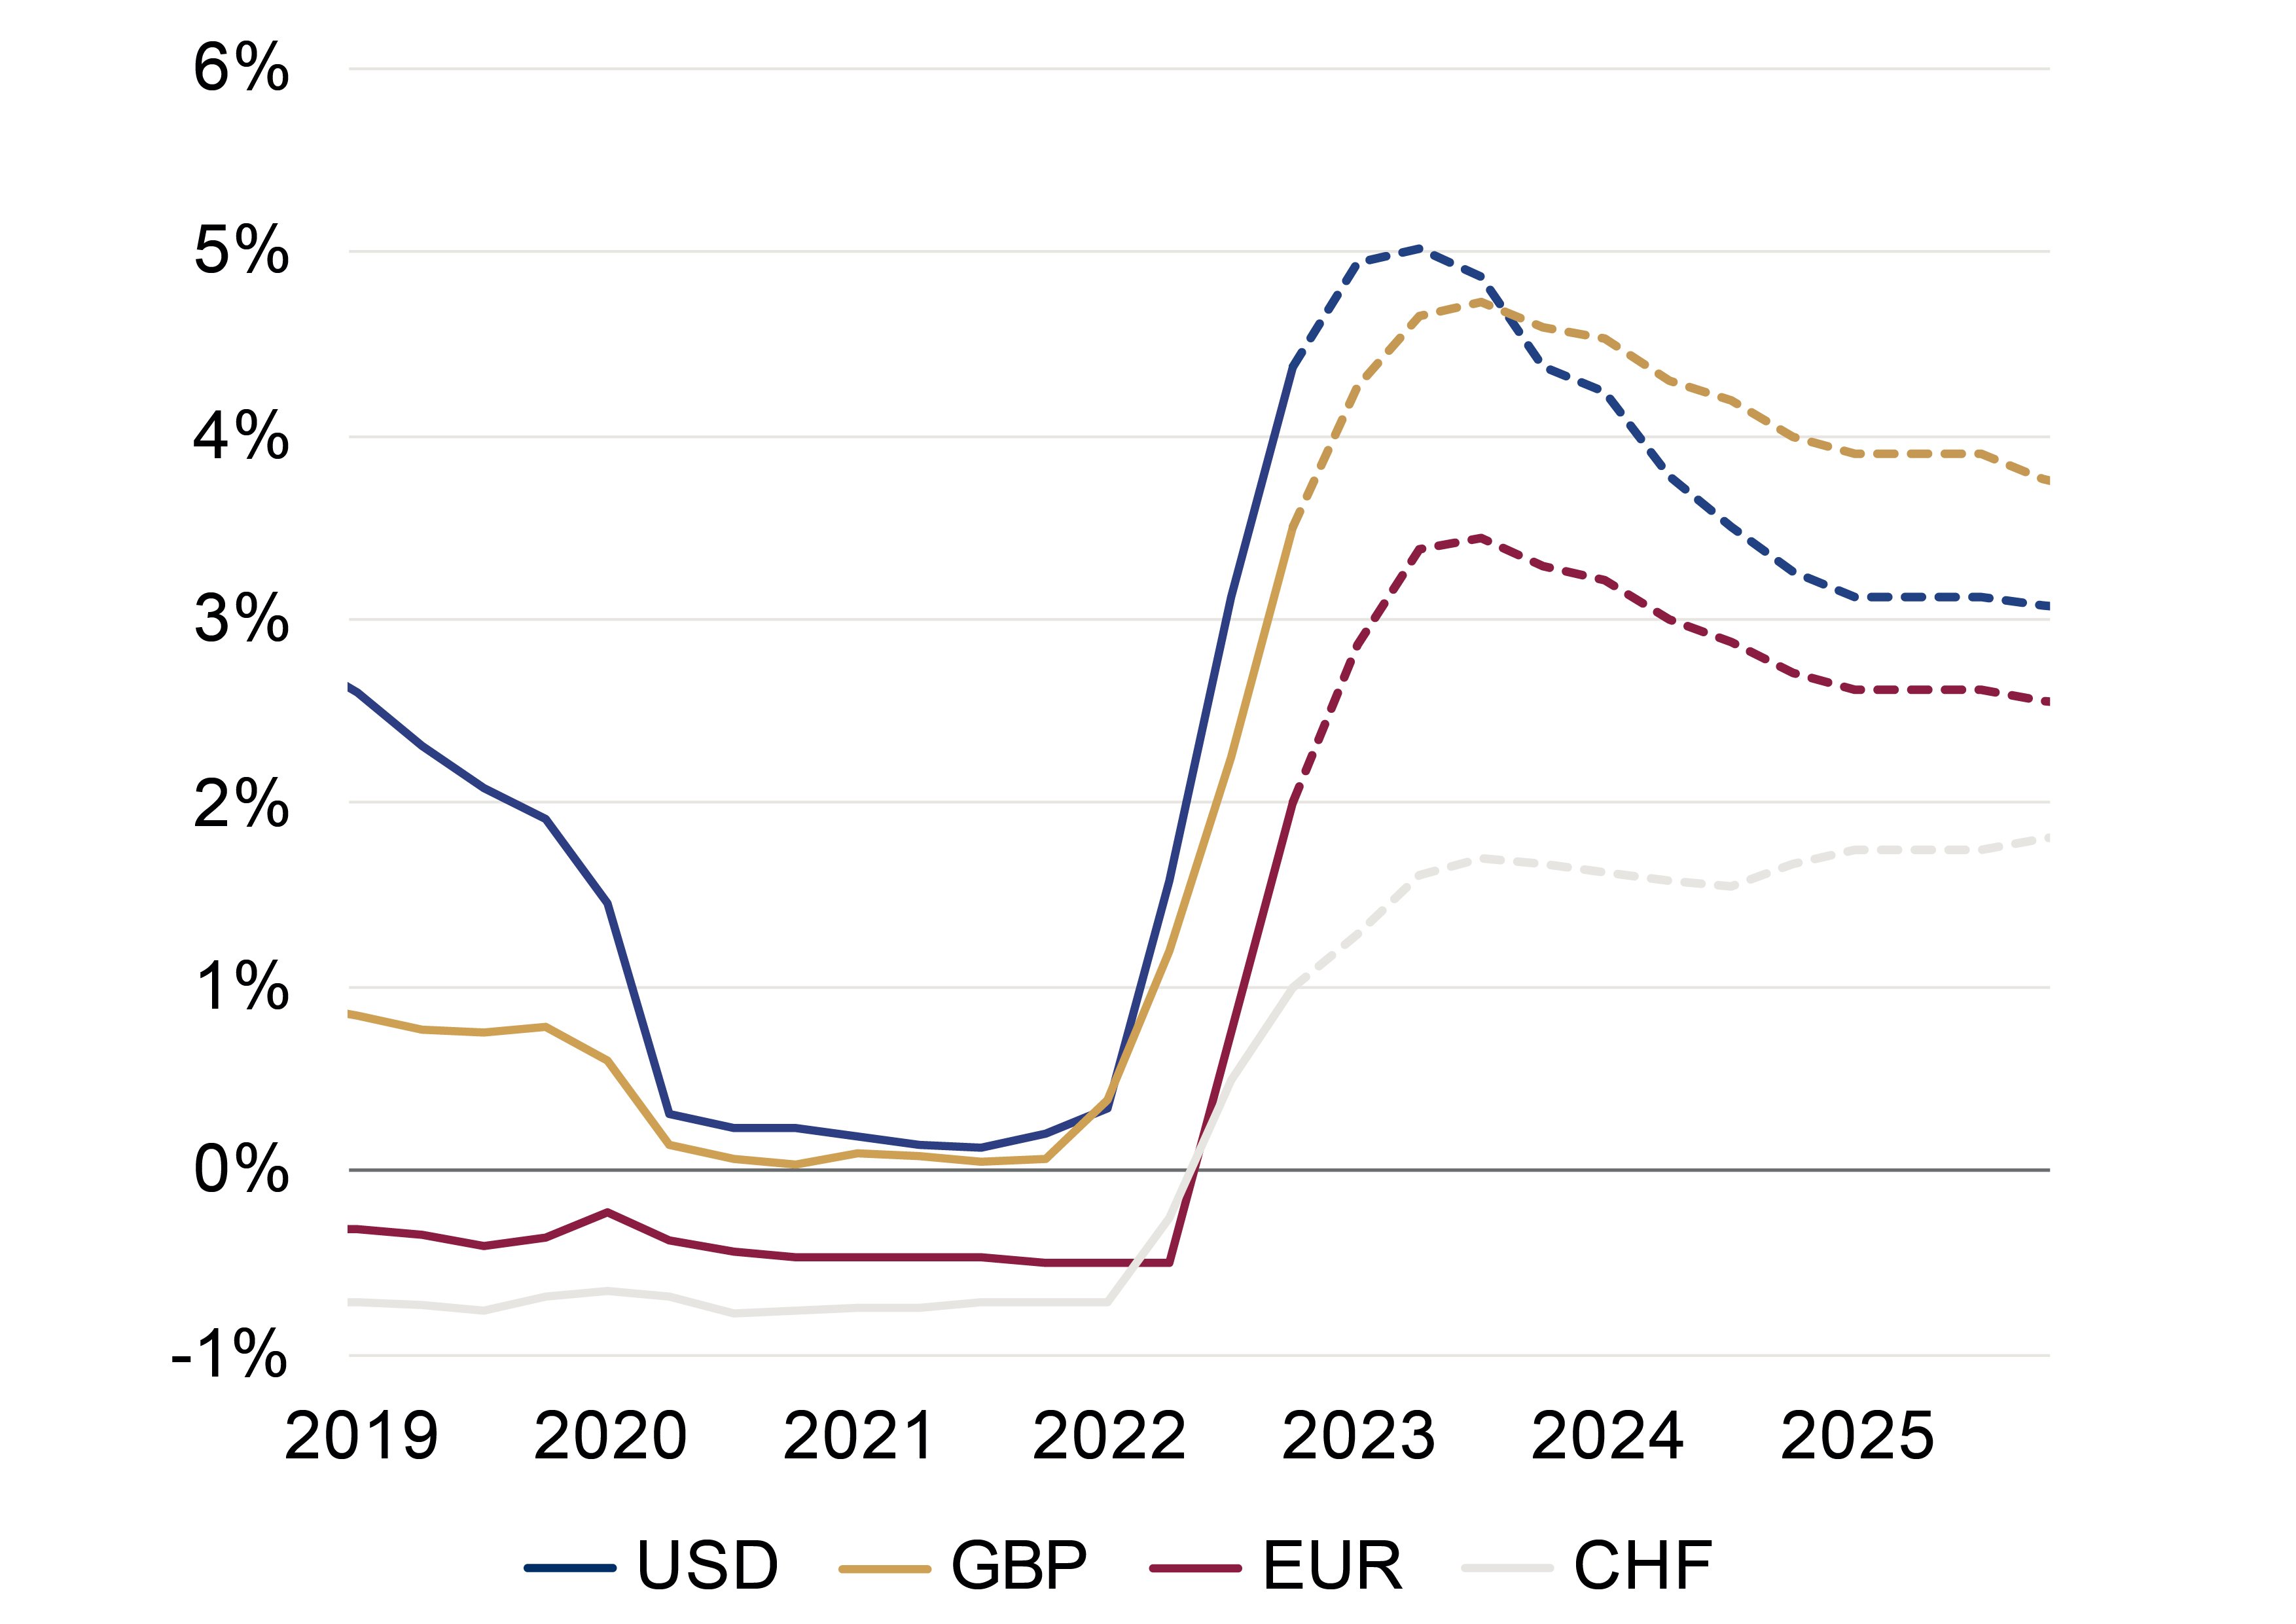
Quelle: Rothschild & Co, Bloomberg, 01.01.2019 - 31.12.2025